Ada kalanya seseorang merasa penghasilannya cukup, tetapi tetap kesulitan menyisihkan uang pada akhir bulan. Di sisi lain, orang dengan pendapatan yang tidak terlalu besar terkadang mampu menjaga keuangannya tetap teratur. Perbedaan ini sering kali berkaitan dengan bagaimana uang diterima, dialokasikan, dan digunakan untuk memenuhi berbagai kebutuhan.
Arus uang dalam kehidupan sehari-hari mencakup semua pemasukan dan pengeluaran yang terjadi selama periode tertentu. Memahaminya membantu seseorang mengetahui apakah pendapatan benar-benar mendukung kebutuhan hidup atau justru habis tanpa memberikan manfaat jangka panjang. Dengan pengelolaan yang terarah, uang dapat digunakan untuk memenuhi kewajiban sekaligus membangun kesiapan menghadapi masa depan.
Memahami Perjalanan Uang Setiap Bulan
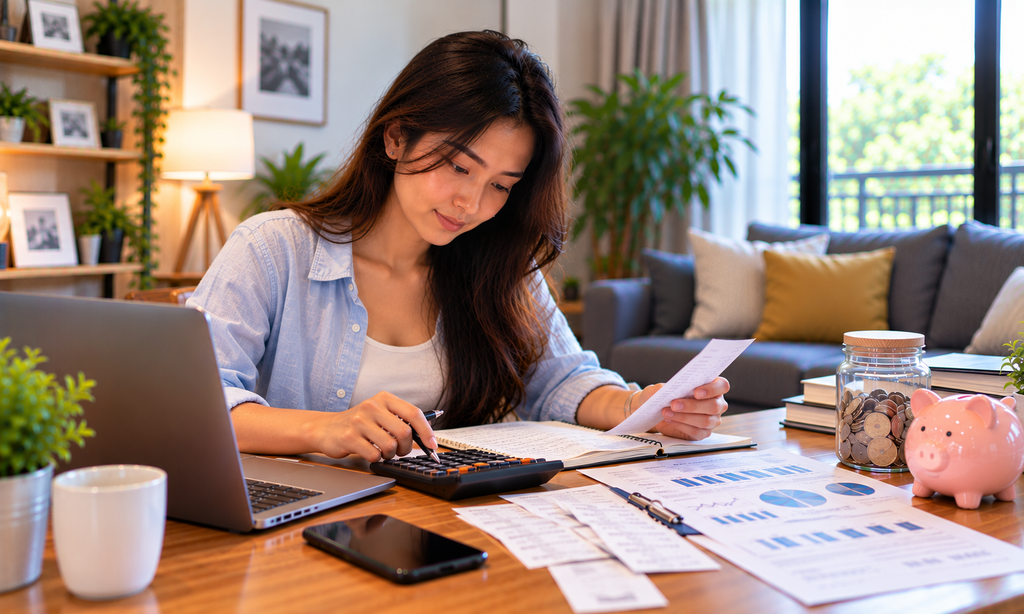
Penghasilan yang diterima pada awal bulan sering kali langsung terbagi untuk berbagai kebutuhan. Sebagian digunakan untuk membayar tempat tinggal, sebagian untuk makanan dan transportasi, sedangkan sisanya mungkin dialokasikan untuk tabungan atau kebutuhan pribadi. Tanpa perencanaan, pembagian tersebut mudah berubah ketika muncul pengeluaran yang tidak diperkirakan.
Langkah yang berguna adalah membuat gambaran sederhana mengenai pemasukan dan pengeluaran. Catat pendapatan bersih, tagihan rutin, belanja harian, cicilan, serta pengeluaran tambahan. Setelah itu, bandingkan jumlah keseluruhan pengeluaran dengan pendapatan yang tersedia.
Jika pengeluaran mendekati atau bahkan melebihi pemasukan, situasi tersebut menjadi sinyal bahwa anggaran perlu ditinjau ulang. Tidak selalu diperlukan pengurangan besar-besaran. Terkadang, mengatur ulang waktu pembelian atau mengurangi biaya yang jarang memberikan manfaat sudah dapat menciptakan ruang keuangan yang lebih baik.
Mengapa Pembagian Anggaran Memberikan Keuntungan?
Pembagian anggaran membantu setiap bagian pendapatan memiliki tujuan yang jelas. Pendekatan ini juga mempermudah seseorang menentukan prioritas ketika kebutuhan meningkat atau kondisi finansial berubah.
Beberapa keunggulan yang dapat dirasakan meliputi:
- Kebutuhan utama lebih terjamin: Pengeluaran penting direncanakan sebelum uang digunakan untuk hal lain.
- Risiko kekurangan uang berkurang: Pemantauan transaksi membantu mendeteksi pengeluaran berlebihan lebih awal.
- Tabungan lebih terarah: Alokasi khusus membuat proses menyisihkan uang tidak hanya bergantung pada sisa pendapatan.
- Utang lebih mudah dikendalikan: Jumlah cicilan dan jadwal pembayaran dapat diperhitungkan sebelum mengambil kewajiban baru.
- Perencanaan lebih fleksibel: Anggaran dapat disesuaikan ketika pendapatan atau kebutuhan mengalami perubahan.
Tidak ada satu pembagian anggaran yang cocok untuk semua orang. Besarnya kebutuhan rumah tangga, biaya tempat tinggal, kestabilan pekerjaan, dan jumlah tanggungan akan memengaruhi keputusan. Karena itu, gunakan angka yang sesuai dengan kondisi nyata, bukan sekadar mengikuti pola yang populer.
Menyiapkan Ruang untuk Kejadian yang Tidak Direncanakan
Arus uang yang sehat bukan hanya tentang memastikan semua tagihan terbayar. Persiapan menghadapi kejadian mendadak juga perlu mendapat perhatian. Biaya kesehatan, kerusakan kendaraan, atau perubahan pekerjaan dapat mengganggu rencana meskipun anggaran telah disusun dengan baik.
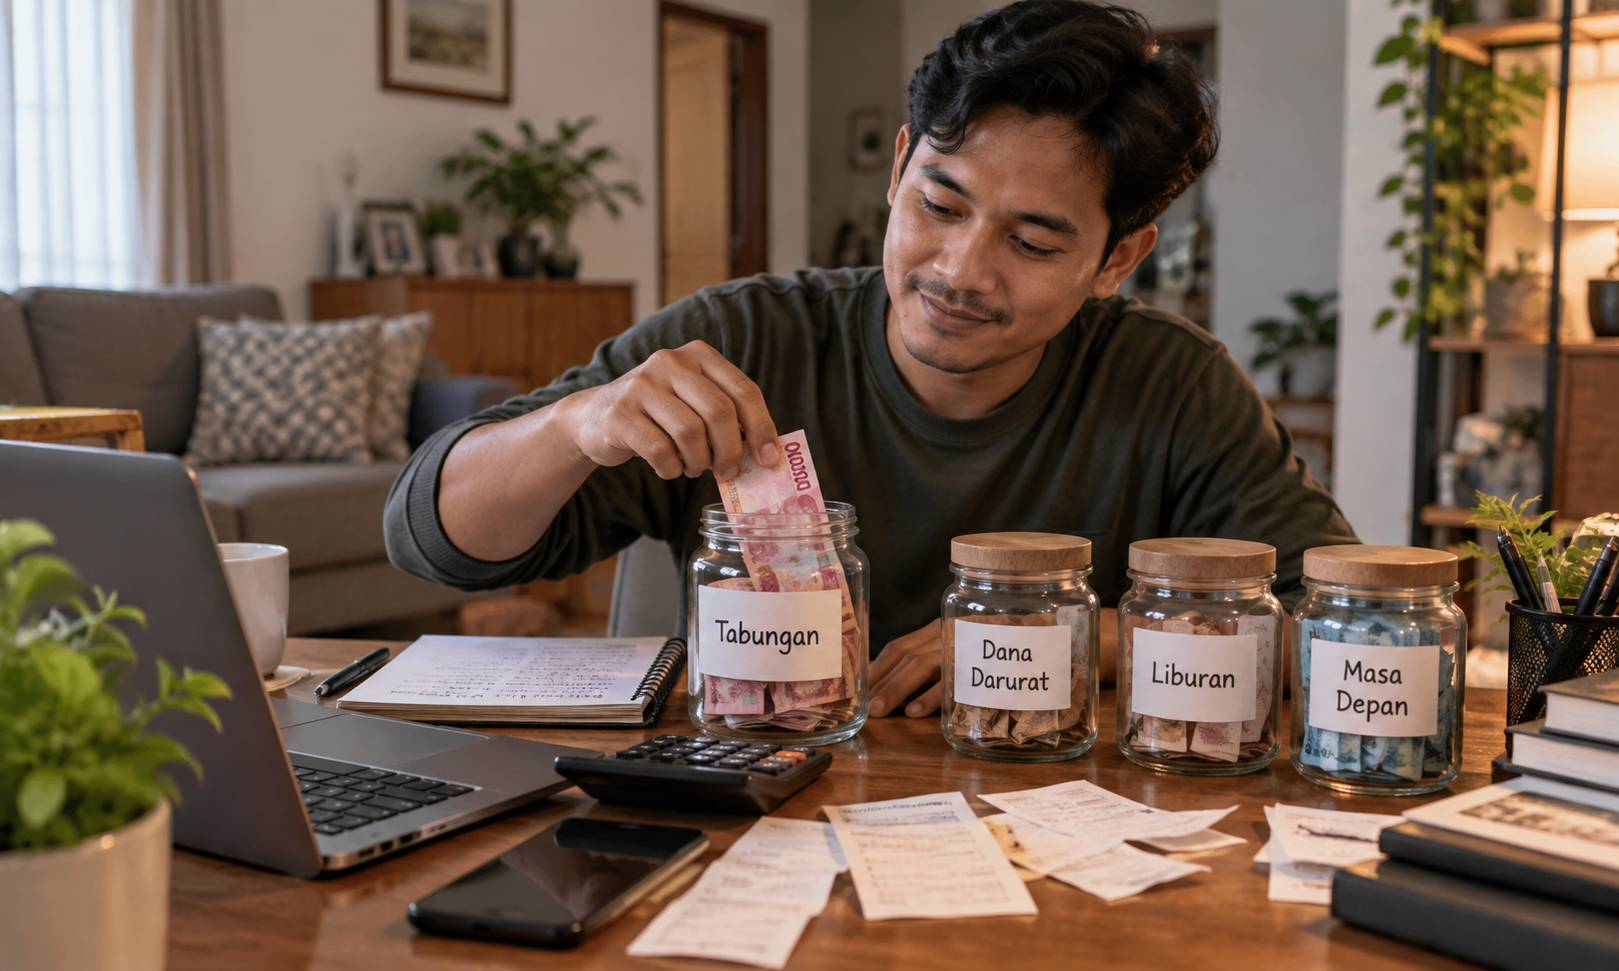
Dana darurat dapat membantu menghadapi situasi tersebut. Simpanan ini sebaiknya dipisahkan dari uang untuk kebutuhan sehari-hari dan ditempatkan pada pilihan yang relatif aman serta mudah diakses. Jika belum mampu menyisihkan banyak uang, mulailah dari nominal kecil yang dapat dipertahankan setiap bulan.
Selain itu, hindari menganggap seluruh saldo rekening sebagai uang yang bebas digunakan. Sebagian mungkin sudah memiliki tujuan, seperti membayar tagihan, melunasi cicilan, atau memenuhi kebutuhan keluarga. Memisahkan alokasi tersebut membantu mencegah penggunaan uang untuk keperluan yang kurang mendesak.
Menimbang Informasi Sebelum Menggunakan Layanan Digital
Kemajuan teknologi membuat berbagai layanan dan platform semakin mudah dijangkau. Masyarakat dapat menemukan informasi mengenai produk keuangan, transaksi digital, hingga layanan hiburan melalui internet. Namun, kemudahan akses tidak menghilangkan kebutuhan untuk memeriksa keamanan, ketentuan, biaya, dan risiko.
Dalam mencari informasi tentang LUXURY111, pembaca sebaiknya memperhatikan konteks layanan yang ditawarkan serta menilai informasi secara objektif. Nama merek dan materi promosi tidak otomatis membuktikan bahwa suatu platform aman, menguntungkan, atau sesuai dengan kebutuhan finansial pribadi.
Apabila sebuah platform berkaitan dengan taruhan atau perjudian, perlu dipahami bahwa uang yang digunakan dapat hilang dan hasil tidak dapat dijamin. Aktivitas tersebut bukan sumber pendapatan yang dapat diandalkan ataupun strategi membangun kekayaan. Dana untuk kebutuhan pokok, pembayaran kewajiban, dan tabungan darurat sebaiknya tidak digunakan untuk aktivitas berisiko. Pastikan pula batas usia dan peraturan setempat dipatuhi.
Memeriksa informasi secara cermat merupakan bagian dari keputusan finansial yang bertanggung jawab, terutama ketika suatu pilihan berpotensi memengaruhi kestabilan anggaran.
Membuat Evaluasi Menjadi Bagian dari Rutinitas
Pengelolaan arus uang perlu ditinjau secara berkala karena kebutuhan tidak selalu tetap. Evaluasi bulanan dapat membantu mengetahui apakah pengeluaran masih seimbang dengan pemasukan, apakah tabungan berkembang, dan apakah ada kewajiban yang mulai membebani anggaran.
Pilih satu perubahan yang paling dibutuhkan. Jika pengeluaran harian sulit dikendalikan, catat transaksi secara lebih teratur. Jika tabungan belum bertambah, tentukan alokasi yang realistis setelah kebutuhan pokok terpenuhi. Jika cicilan terlalu besar, pertimbangkan kondisi keuangan sebelum menambah utang baru.
Kemajuan tidak harus langsung terlihat dalam jumlah besar. Berkurangnya pengeluaran yang tidak perlu atau meningkatnya kemampuan membayar tagihan tepat waktu juga menunjukkan bahwa pengelolaan uang mulai berjalan lebih baik.
Arus Uang yang Terarah Mendukung Masa Depan
Keuangan yang stabil terbentuk ketika pemasukan dan pengeluaran dikelola dengan kesadaran. Memahami pola transaksi, menetapkan prioritas, membangun dana cadangan, dan memeriksa risiko membantu seseorang menggunakan uang secara lebih efektif.
Kebiasaan tersebut tidak harus rumit atau sempurna sejak awal. Yang terpenting adalah melakukan evaluasi secara konsisten dan menyesuaikan rencana dengan perubahan kehidupan. Dengan begitu, penghasilan tidak hanya digunakan untuk memenuhi kebutuhan hari ini, tetapi juga membantu menciptakan fondasi yang lebih kuat untuk masa depan.